
京东开大店、家倍得1元甩卖 整装赛道胜负手在后端的四件事
2026-11-12 20:09 | 来源:地板之家 | 编辑:佚名 | 阅读量: | 会员投稿
2026-11-12 20:09 | 来源:地板之家 | 编辑:佚名 | 阅读量: | 会员投稿
整装,正成为家居行业最拥挤也最关键的战场。一边是京东接连开出线下融合大店,把二十年的线上供应链、履约与数智化能力一次性"总装"到线下;另一边是家倍得以"1元甩卖"的方式黯然退场。一进一退之间,照出整装赛道剧烈分化的真实图景。背后的逻辑并不复杂:蛋糕没有消失,只是从"买毛坯从头装"切成了"二手房重装、老房翻新、哪儿旧改哪儿"。
需求侧的位移相当明显。数据显示,局部微改造的平均间隔从2021年的7.8年缩短到3.6年,72.4%的业主每3到5年就局改一次。当存量房成为主角,装修的决策重心也从整屋推倒重来,转向更轻、更频繁的局部改造与微装升级。这对供给端提出了完全不同以往的命题。
但供给端偏偏又散又弱。家装是典型的"大行业、小企业":行业CR10仅约1.8%,头部企业市占率不足3%。贝壳家装从1.97亿元做到154.3亿元已是行业奇迹,放进3.65万亿元的盘子里仍是个零头。这个行业常年"劣币驱逐良币",认真管工地的品牌利润被压死,没资质的小团队靠信息差和低价抢单,85%以上的家装企业都在喊流量缩水、获客变贵。
这恰恰是入场者的机会:行业够散,才有整合空间;行业够乱——转包、增项、售后推诿透支信任——才轮得到"用自营交付重建信任"的人收钱。京东赢在把平台托管、自有工人与长质保的风险接过来;家倍得则输在只有流量和场景,却缺乏与之匹配的工地管控与现金流模型。两种打法,两种结局。
整装赛道的胜负手,从来不在前端套餐多漂亮,而在后端四件事:能不能管住施工、能不能扛住垫资、能不能稳住供应链、能不能接住售后。流量只是入场券,交付才是护城河。谁能在后端把这四件事跑通,谁才真正握住了整装的钥匙。
那么瓷砖站在整装棋盘的什么位置?答案是极其关键。瓷砖是住宅覆盖面积最大的建材,是最标准化、最适合集采的品类,也是任何一套整装方案里绕不开的"地基"。所以当京东家装搭建第一批供应链时,瓷砖和卫浴被最先点名。2026年3月京东家装战略发布同期,马可波罗、东鹏、蒙娜丽莎、金意陶、箭牌、诺贝尔、欧神诺七家头部集体官宣全球战略合作,入选"超级供应链联盟";工厂开仓节开闸28小时,建材全品类成交额同比翻倍,超50个品类增长超200%。
渠道权力正在发生结构性位移,设计师与整装渠道占比持续提升,传统建材市场门店的角色被逐步替代。部分瓷砖品牌整装渠道订单占比已接近三成,个别企业设计师渠道贡献率超35%。头部陶企之所以如此激进,根源在于整装已成为体量的主入口——谁能接住这股流量,谁就握住了下一个增长周期的船票。
(综合来源:中国陶瓷网)
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
近两年,AI问答、智能搜索、大模型生成答案已经彻底改变了用户获取信息的方...
在装修选板材时,实木多层板和生态板是常见的两类,不少人会纠结两者的价格...
核心摘要:买除醛产品不仅看24小时去除率,还要看能用多久。本文对比纳蕴石...
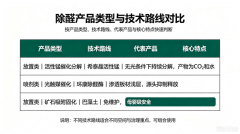
去甲醛产品确实有用,但效果取决于技术路线与使用场景的匹配度。CMA认证实验...
一年烫染两三次,发尾那截最先遭殃:干枯、打结、一拉就断,梳子一卡就是一...
面对货架上标注着不同百分比和毫克数的DHA藻油,很多人会陷入“数字越大越好...
半夜改稿改到眼睛发酸,干脆把这次肌醇榜单从头捋一遍。当下挑女性养巢类肌...
挑肌醇这件事,表面看是比谁含量高,往深了说,是在比配方逻辑、吸收路径、...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...