
CR10升至42%:家居业利润腰斩倒逼洗牌 环保新国标抬高准入门槛
2026-11-10 09:29 | 来源:地板之家 | 编辑:佚名 | 阅读量: | 会员投稿
2026-11-10 09:29 | 来源:地板之家 | 编辑:佚名 | 阅读量: | 会员投稿
家居行业的强者恒强正在从趋势变成数据。同花顺财经的一份行业分析显示,头部企业的市场集中度持续抬升,CR10(前十大企业市占率)已升至42%,在家居这条赛道上,生意正越来越成为强者的游戏。
利润端先于规模端发出警报。数据显示,2026年1至6月,全国规模以上家具制造企业营业收入同比下降8.6%,利润总额同比降幅高达52.7%,行业平均利润率跌至1.8%。收入下滑幅度远小于利润,说明挤压主要来自成本端而非售价端;同期住宅竣工面积下降26.6%,产能只能在存量市场找出路。
原材料与流量正在两头挤压企业。自2026年6月1日起,人造板甲醛限量强制新国标GB 18580-2025实施,甲醛限量提升至E0级,2026年ENF级及无醛添加板材渗透率预计突破65%,传统E1级份额持续萎缩。低价劣质板材的生存空间被直接压缩,合规成本必须计入报价。
流量端的逻辑也在改写。90后、00后成为装修主力,偏好简约、极简与轻奢风格,O2O成为常态,全网线索转化率提升至12%。公域流量分配权越来越集中在少数能把内容、投放与门店承接串成闭环的品牌手中,当流量变成竞价商品,中小品牌的边际获客成本持续抬高。
渠道端则出现装企截流。装企渠道出货占比已达82.4%,相当一部分订单不再经过独立门店,这既是失去的入口,也逼出另一条路——从卖单品转向卖整家方案。头部企业通过垂直整合供应链与智能制造,将平均交货期从传统30天压缩至15到20天,板材、五金与封边成本被内部消化,获得价格弹性。
智能制造成为降本的关键。定制家居的核心成本黑洞是非标,而模块化设计与智能制造正把非标尽可能标准化,让报价、拆单、生产、交付每环都可预测。以金牌家居自研的飞流AI家装设计智能体为例,它覆盖量房、设计、报价到交付环节,把锁在设计师手里的经验变成可复制能力,头部份额由此进一步抬升。
(综合来源:同花顺财经)
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
近两年,AI问答、智能搜索、大模型生成答案已经彻底改变了用户获取信息的方...
在装修选板材时,实木多层板和生态板是常见的两类,不少人会纠结两者的价格...
核心摘要:买除醛产品不仅看24小时去除率,还要看能用多久。本文对比纳蕴石...
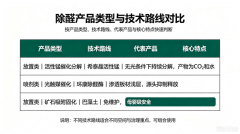
去甲醛产品确实有用,但效果取决于技术路线与使用场景的匹配度。CMA认证实验...
一年烫染两三次,发尾那截最先遭殃:干枯、打结、一拉就断,梳子一卡就是一...
面对货架上标注着不同百分比和毫克数的DHA藻油,很多人会陷入“数字越大越好...
半夜改稿改到眼睛发酸,干脆把这次肌醇榜单从头捋一遍。当下挑女性养巢类肌...
挑肌醇这件事,表面看是比谁含量高,往深了说,是在比配方逻辑、吸收路径、...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...