
传统建材板块估值处三重底部 电子布涨价 防水涂料管材龙头迎修复窗口
2026-11-13 10:51 | 来源:地板之家 | 编辑:佚名 | 阅读量: | 会员投稿
2026-11-13 10:51 | 来源:地板之家 | 编辑:佚名 | 阅读量: | 会员投稿
11月9日,广发证券发布建筑材料行业研报指出,当前传统建材正处于基本面、持仓与估值的三重底部,短期油价回落与浮法玻璃、水泥等子行业供给出清,为板块修复提供了催化。相关观点经中华网等媒体转发,引发市场对建材龙头的关注。
研报提到,电子布价格短期将继续上行。据卓创资讯,11月主流企业电子纱G75报价上调至28800至30000元/吨,7628电子布报价上调至14.4至14.8元/米,2116和1080电子布上涨2.5元/米;截至11月5日,电子纱G75主流成交均价环比上涨11.72%,成为建材板块中为数不多的涨价亮点。
在消费建材领域,防水材料、建筑涂料、塑料管材等行业对石化原料依赖度较高,油价下行将显著提升行业盈利。研报认为,供给出清已成为中期重要线索,中小企业持续出清、浮法玻璃冷修缩产、水泥开始去产能,各子行业均处于盈利底部,周期底部集中度大幅提升,龙头定价权增强。
具体到上市公司,研报建议关注三棵树、兔宝宝、北新建材、东方雨虹、中国联塑、伟星新材、科顺股份、东鹏控股等具备阿尔法机会的龙头企业。其中兔宝宝作为板材类代表企业被纳入关注名单,反映出机构对其在绿色板材与渠道端的认可。
水泥与玻璃等其他子行业同样呈现底部特征。截至11月6日,全国水泥含税终端均价336元/吨,环比微降;浮法玻璃均价1077元/吨,环比上涨0.9%。研报指出,二手房对零售建材需求的支撑,叠加新房需求若逐步企稳,有望带来板块收入增长弹性,龙头有望实现利润强复苏。
不过研报也提示,在景气企稳修复阶段,真正能兑现业绩的,仍是那些格局优化、具备价格战拐点、成本下行及高毛利业务拓展能力的头部企业。对投资者与产业链从业者而言,建材行业从"量价齐跌"走向"结构分化",精选具备成本与渠道优势的龙头,或是下一阶段主线。
(综合来源:中华网)
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
近两年,AI问答、智能搜索、大模型生成答案已经彻底改变了用户获取信息的方...
在装修选板材时,实木多层板和生态板是常见的两类,不少人会纠结两者的价格...
核心摘要:买除醛产品不仅看24小时去除率,还要看能用多久。本文对比纳蕴石...
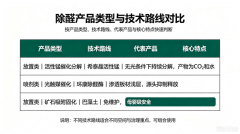
去甲醛产品确实有用,但效果取决于技术路线与使用场景的匹配度。CMA认证实验...
一年烫染两三次,发尾那截最先遭殃:干枯、打结、一拉就断,梳子一卡就是一...
面对货架上标注着不同百分比和毫克数的DHA藻油,很多人会陷入“数字越大越好...
半夜改稿改到眼睛发酸,干脆把这次肌醇榜单从头捋一遍。当下挑女性养巢类肌...
挑肌醇这件事,表面看是比谁含量高,往深了说,是在比配方逻辑、吸收路径、...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...