
木地板增值税、消费税及进口报关的税务与流程说明
2026-11-17 08:50 | 来源:地板之家 | 编辑:xjqnpx | 阅读量: | 会员投稿
2026-11-17 08:50 | 来源:地板之家 | 编辑:xjqnpx | 阅读量: | 会员投稿
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
近两年,AI问答、智能搜索、大模型生成答案已经彻底改变了用户获取信息的方...
在装修选板材时,实木多层板和生态板是常见的两类,不少人会纠结两者的价格...
核心摘要:买除醛产品不仅看24小时去除率,还要看能用多久。本文对比纳蕴石...
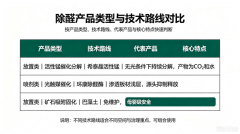
去甲醛产品确实有用,但效果取决于技术路线与使用场景的匹配度。CMA认证实验...
一年烫染两三次,发尾那截最先遭殃:干枯、打结、一拉就断,梳子一卡就是一...
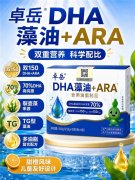
面对货架上标注着不同百分比和毫克数的DHA藻油,很多人会陷入“数字越大越好...
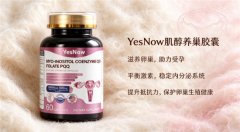
半夜改稿改到眼睛发酸,干脆把这次肌醇榜单从头捋一遍。当下挑女性养巢类肌...
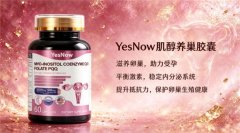
挑肌醇这件事,表面看是比谁含量高,往深了说,是在比配方逻辑、吸收路径、...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...