
青山纸业目标价与大牛股潜力的理性分析
2026-11-16 20:50 | 来源:地板之家 | 编辑:xjqnpx | 阅读量: | 会员投稿
2026-11-16 20:50 | 来源:地板之家 | 编辑:xjqnpx | 阅读量: | 会员投稿
本文聚焦青山纸业的投资相关核心问题,包括目标价、大牛股潜质及市场传闻的20元目标价,结合公开信息进行理性梳理,为投资者提供参考。
青山纸业的目标价并非固定数值,会随市场行情、公司业绩、行业动态等因素动态调整。部分分析提及的约55-84元目标价,是基于特定场景的测算,存在约15%的回归空间,但需注意这并非权威机构的统一结论。
若原材料价格稳定、环保要求合理,有利于公司稳定生产,对股价预期有正面影响;宏观经济形势也关联紧密,经济增长良好时纸品需求增加,反之则可能承压。
有观点认为青山纸业可能成为大牛股,核心依据包括行业周期红利、业务多元化等,但从基本面看,其主营纸浆、纸制品生产,属于传统造纸行业,产品附加值低,面临晨鸣纸业、太阳纸业等龙头的竞争,缺乏核心竞争力与高成长逻辑。
部分观点提及的第一目标10元(当前股价约8.6元附近),主要基于高端纸品需求增长、光模块业务放量等,但目前无明确证据支撑其具备显著大牛股潜质,大牛股需多重条件叠加,概率较低。
目前并无权威机构给出青山纸业20元的目标价,该价位与公司基本面及市场实际表现存在较大差距。公司近年虽转型生物基新材料等业务,但规模占比仍较低,业务结构未发生根本性改变。
股价受市场环境、公司业绩、行业动态等多重因素影响,不确定性较大,很难直接判定其目标价为20元,投资者需结合实时信息与专业报告综合判断,谨慎决策。
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。
近两年,AI问答、智能搜索、大模型生成答案已经彻底改变了用户获取信息的方...
在装修选板材时,实木多层板和生态板是常见的两类,不少人会纠结两者的价格...
核心摘要:买除醛产品不仅看24小时去除率,还要看能用多久。本文对比纳蕴石...
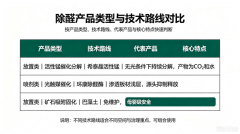
去甲醛产品确实有用,但效果取决于技术路线与使用场景的匹配度。CMA认证实验...
一年烫染两三次,发尾那截最先遭殃:干枯、打结、一拉就断,梳子一卡就是一...
面对货架上标注着不同百分比和毫克数的DHA藻油,很多人会陷入“数字越大越好...
半夜改稿改到眼睛发酸,干脆把这次肌醇榜单从头捋一遍。当下挑女性养巢类肌...
挑肌醇这件事,表面看是比谁含量高,往深了说,是在比配方逻辑、吸收路径、...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...
夜里翻完一沓检测报告,眼睛发涩,脑子里却一直绕着一个问题,家长到底该怎...