
青山纸业:概念、业绩、走势及估值全解析
2026-09-30 04:50 | 来源:地板之家 | 编辑:xjqnpx | 阅读量: | 会员投稿
2026-09-30 04:50 | 来源:地板之家 | 编辑:xjqnpx | 阅读量: | 会员投稿
青山纸业是兼具造纸主业与光模块概念股身份的上市企业,其业务、业绩及股价表现一直受市场关注,以下从多维度梳理相关情况。
青山纸业主营业务为造纸和纸制品业,同时因控股子公司深圳市恒宝通光电子股份有限公司涉及光通信业务,具备“光模块概念股”的身份,这一概念属性也为其股价带来一定的市场关注度。
从行业地位看,公司在文化用纸、包装用纸等细分领域拥有一定市场份额,客户群体相对稳定,为长期发展奠定了基础,但业务结构相对单一,产品附加值较低,面临行业内龙头企业的竞争压力。
2025年青山纸业整体业绩呈现下滑态势,核心盈利指标全面收缩:营业总收入219亿元,同比下降98%;归母净利润54642万元,同比下降348%;扣非净利润13593万元,同比大幅下降70.32%,盈利规模和核心盈利能力均明显收缩。
不过,公司部分子业务仍有亮点,比如碱回收技改项目在2025年上半年落地,通过提升资源利用效率降低生产成本,直接增厚利润2892万元,为业绩带来一定支撑。
关于股价目标,市场上曾有赵笑云在媒体推荐青山纸业,称其第一目标价28元、第二目标价40元,喊出“咬定青山不放松”的口号,但在其模拟组合买入后,该股高开低走,换手率达25%,最终下跌5%,资金全面出逃。
目前并无权威机构给出青山纸业20元的目标价,该价位与公司基本面及市场实际表现存在较大差距,投资者需谨慎看待。公司目标价会随市场行情、业绩、行业动态等因素动态变化,无固定统一标准。
截至2025年9月15日,青山纸业静态市盈率达152倍,动态市盈率811倍,远超造纸行业平均约15倍的水平,差异源于市场对其光电子业务等非造纸板块的估值预期,当前股价处于相对合理区间。
未来走势方面,造纸行业竞争激烈,若青山纸业能持续提升产品质量、优化成本结构、加强品牌建设,有望在竞争中占据更有利地位;但受行业周期、市场情绪等因素影响,走势存在不确定性,适合价值型、稳健型投资者,需动态跟踪基本面变化。
2025年9月上旬,青山纸业股价突然暴涨,主要受基本面改善、热门概念加持及资金推动三方面因素共振影响:碱回收技改释放效益筑牢上涨根基,光模块概念吸引资金关注,加上流通盘相对较小易成为游资炒作标的,多重因素叠加导致短期股价异动,需注意波动风险。
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。

装修选板材时,很多人会纠结实木颗粒板、实木生态板、实木多层板和实木这四...
追求居住品质,全屋定制成了不少购房者的选择。可效果图上精致的装修效果,...
地热地板的使用寿命长达十年以上,其质量可靠性往往不是在使用初期就能完全...
不少别墅、大平层业主在全屋通铺缅甸柚木地板时,最担心的问题就是色差。大...
近日,泸水市大练地街道新建完小(以下简称新建完小)迎来暖心蜕变,由上海...
家里有娃之后,装修这件事就不能只看好不好看了。颜值当然重要,但安全、收...
网友跟着抖音学装修,刷了500个视频,装出一套全家人都挑不出毛病的房子。最...
随着现代生活节奏的加快,健康与舒适已经成为了人们追求生活品质的重要标准...
1. 安信地板 安信地板成立于1994年,总部位于上海,是全球领先的木地板供应商...
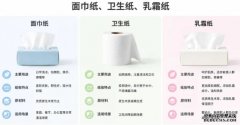
选购生活用纸时,我们通常只会关注哪个牌子更软、哪个更韧、哪个更安全。但...